Kaufen &
finanzieren
Vom ersten Eigenheimwunsch zur passenden Finanzierung. Wir klären, was zu deinem Leben und deinen Möglichkeiten passt.
Dein Weg in die eigenen vier Wände.
Von der ersten Idee bis zur Schlüsselübergabe – und darüber hinaus: Ich begleite dich bei allem Finanziellen rund um deine Immobilie und bei dem, was dein Zuhause langfristig schützt. Auch wenn du irgendwann weiterziehen möchtest, bin ich beim Verkauf an deiner Seite.
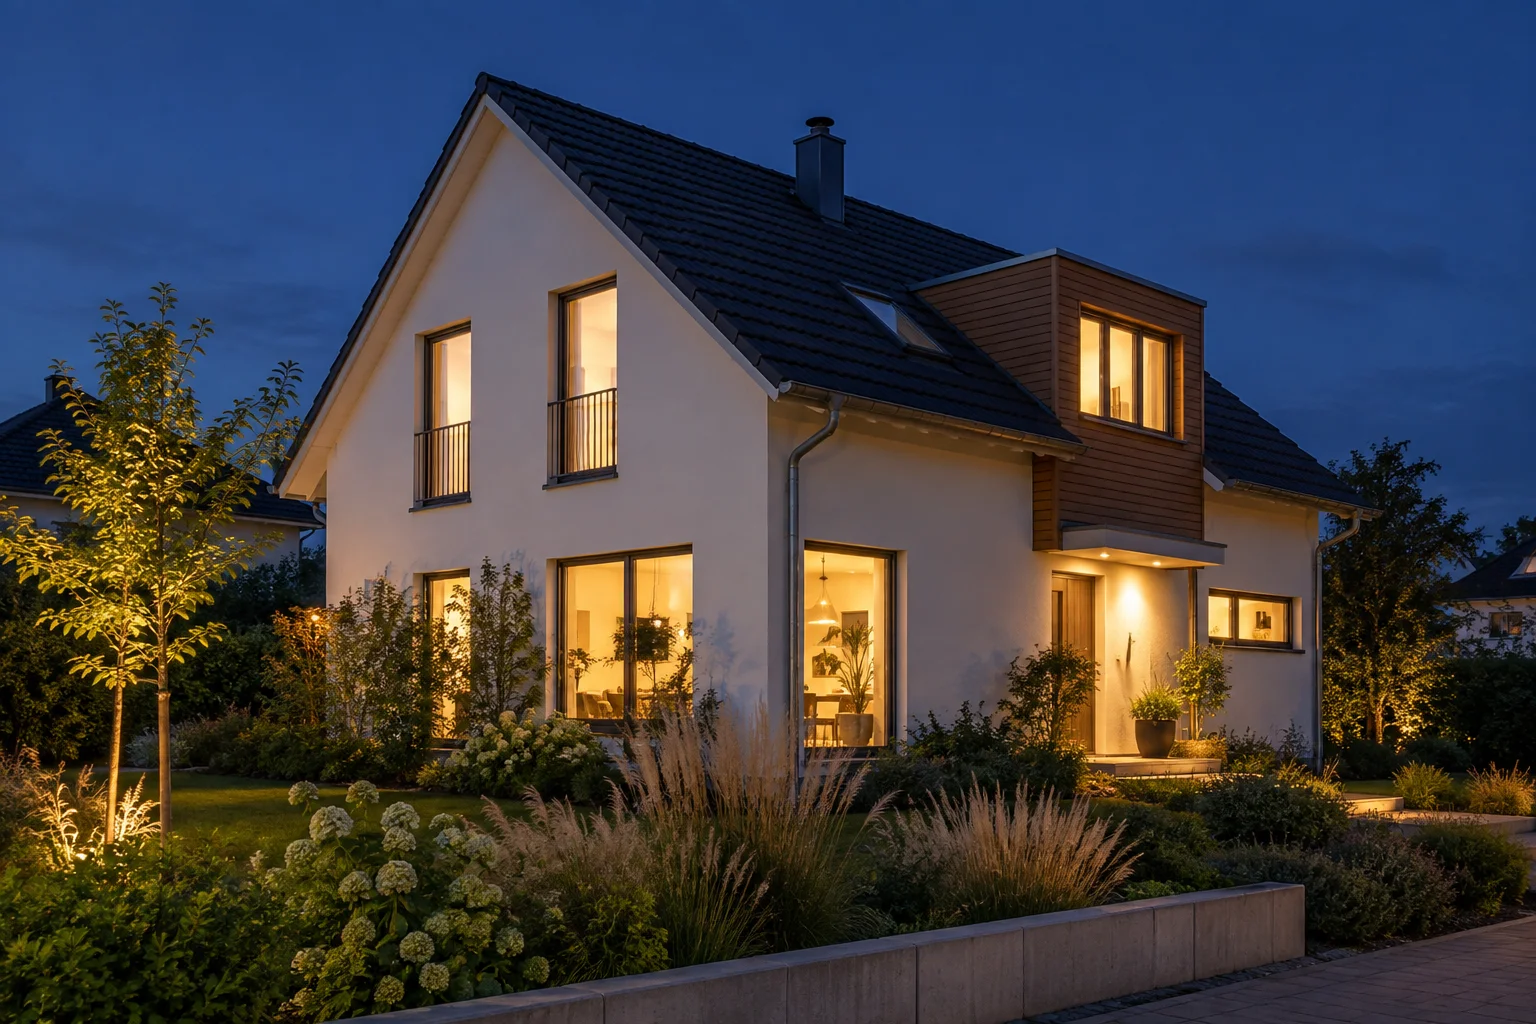
Eine Immobilie ist keine Entscheidung für einen Moment. Deshalb schauen wir gemeinsam auf das, was heute ansteht – und auf das, was morgen wichtig werden kann.
Vom ersten Eigenheimwunsch zur passenden Finanzierung. Wir klären, was zu deinem Leben und deinen Möglichkeiten passt.
Du möchtest mehr Platz schaffen, den Komfort erhöhen oder dein Zuhause energetisch auf den neuesten Stand bringen? Ich begleite die finanzielle Planung deiner Modernisierung.
Was passiert, wenn ein Einkommen wegfällt? Wir besprechen, wie du dich und dein Eigenheim für schwierige Zeiten absichern kannst.
Wenn ein neues Kapitel beginnt, bin ich auch beim Verkauf an deiner Seite und unterstütze dich bei den finanziellen Fragen, die dazugehören.
Rechne durch, wie sich deine Miete summiert und welcher Finanzierungsrahmen zu deinen Annahmen passt.
Wähle einen Zeitraum – zum Beispiel die nächsten 30 Jahre.
Summe der Kaltmieten, ohne Nebenkosten und ohne Inflationsbereinigung. Miete bezahlt deinen Wohnraum. Die Summe ist kein Sparguthaben und kein direkter Kauf-vs.-Miete-Vergleich: Eigentum verursacht ebenfalls Zinsen, Kaufnebenkosten und laufende Kosten.
Dein Einkommen, dein Eigenkapital und deine Haushaltsgröße – für eine erste Orientierung.
Modell: bis zu 50 % des Haushaltsnettos als Rate. Für die Lebenshaltung bleiben mindestens 1.000 € für die erste Person und 300 € für jede weitere Person. Beispielannahmen: 4 % Sollzins, 2 % anfängliche Tilgung und 10 % Kaufnebenkosten.
Unverbindliche Modellrechnung, keine Finanzierungszusage. Bonität, Alter, Laufzeit, Objektbewertung, Zinsbindung und Bankvorgaben werden nicht geprüft. Modernisierung und weitere Einmalkosten sind nicht enthalten.
Rate = maximal 50 % des Haushaltsnettos, begrenzt auf Einkommen minus Lebenshaltungspauschale (mindestens 0 €). Pauschale = 1.000 € + 300 € je weiterer Person. Feste Beispiele: 4 % Sollzins pro Jahr, 2 % anfängliche Tilgung und 10 % Kaufnebenkosten. Keine aktuellen Konditionen oder verbindlichen Bankvorgaben. Tatsächliche Ausgaben, laufende Kredite sowie zusätzliche Objekt- und Instandhaltungskosten werden nicht gesondert berücksichtigt. Darlehen = Rate × 12 ÷ (Sollzins + anfängliche Tilgung). Kaufpreis = (Darlehen + einsetzbares Eigenkapital) ÷ (1 + Kaufnebenkostensatz). Prozentsätze werden als Dezimalzahlen eingesetzt.
Hintergrund zur Budgetplanung: Verbraucherzentrale ↗Die Rechner verarbeiten deine Eingaben nur in deinem Browser und speichern oder versenden sie nicht.
Deine Möglichkeiten mit mir besprechen ↗Zinscharts von starpool · Charts in einem neuen Tab öffnen ↗
Ein Zuhause bedeutet Sicherheit, Erinnerungen und gemeinsame Pläne. Genau darum geht es mir – um mehr als einen Finanzierungsvertrag.
Wenn du nicht mehr arbeiten kannst oder du einen geliebten Menschen verlierst, ist ohnehin nichts mehr wie vorher. Die Sorge um dein Zuhause sollte nicht auch noch dazukommen. Deshalb sprechen wir früh darüber, was finanziell trägt, wenn das Leben anders läuft als geplant.
Mein Ziel: Dass dein Eigenheim auch in zehn oder zwanzig Jahren noch dein Zuhause sein kann. Vom ersten Kaufwunsch bis zu dem Tag, an dem du weiterziehst.
Ein Haus im Blick? Eine Modernisierung geplant?
Oder einfach das gute Gefühl, deine nächsten Schritte zu kennen?
Erzähl mir davon. Wir schauen gemeinsam drauf.